

家庭での備えは、非常食や防災用品といったモノだけでは足りません。停電や通信障害でキャッシュレス決済が止まる事態、住宅の損壊、収入の減少など、被災は家計にも大きな影響を及ぼします。
そのため、手元の現金、生活防衛資金、保険・共済、公的支援制度までを一体で備えることが大切です。
- 食料・水・衛生用品は最低3日、できれば1週間分を家庭で確保します。
- 停電や通信途絶に備え、一定の現金を少額の紙幣や硬貨で用意します。
- 収入途絶や住宅損壊に備え、生活防衛資金と保険・共済を組み合わせます。
- 被災後は、必要に応じて罹災証明書を申請し、住宅ローンなどの返済が困難な場合は、自然災害による被災者の債務整理に関するガイドラインや相談窓口を活用します。
防災と家計をつなぐ視点
災害への備えは、備蓄品だけでなく、決済手段や住まい、収入への影響まで含めて考える必要があります。
モノの備えとお金の備え
防災の備えは、食料や水などのモノと、現金や保険などのお金の両輪で考える必要があります。
大規模災害に備え、食料や飲料水は最低3日分、できれば1週間分を備蓄します。内閣府の「防災に関する世論調査」の調査票では、大規模災害時に停電や断水、物流の途絶が長時間続く事態を想定しています。*1
首相官邸の災害情報ページでは、住まいの確保や避難所の情報に加え、金融機関との取引や住宅ローンに関する相談窓口も案内しています。*2
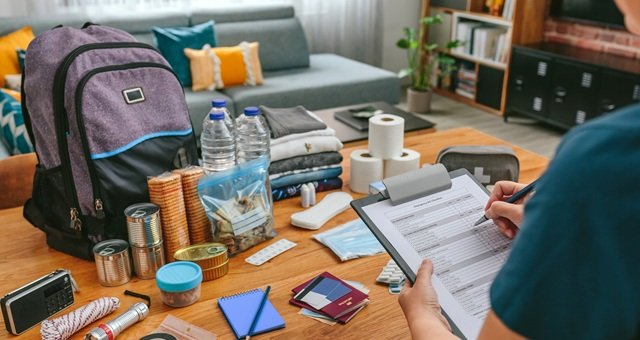
備蓄品と家計の備えを一覧にし、家族で共有しておくと、被災後に必要な行動を確認しやすくなります。
被災時に発生する家計リスク
被災時には、日々の支払いや住まいの維持など、家計にさまざまな負担がのしかかります。
停電や通信困難は、情報収集とキャッシュレス決済の両方に影響するおそれがあります。首都直下地震緊急対策推進基本計画は、停電および携帯電話等の通信困難により、インターネットやソーシャルネットワークサービス(SNS)を通じた情報の入手が困難になるおそれがあること、キャッシュレス決済が使用できなくなることによる混乱が生じるおそれがあることを明記しています。*3
決済手段が一時的に使えなくなると、食料や日用品の購入、交通機関の利用、宿泊費の支払いに影響します。住宅の損壊や勤務先の被災による収入減が重なる可能性もあります。
平時のうちに、当面の支出をどの資金から賄うか整理し、家族で共有しておくことが大切です。
(目次へ戻る)
家庭で準備する備蓄の基本
食料や水に加え、衛生用品や家族固有の必需品も備えます。最低3日分、できれば1週間分が目安です。
食料・水・衛生用品の目安
家庭で備える品目は、食料、飲料水、衛生用品、簡易トイレを軸に考えます。
内閣府の「防災に関する世論調査」の調査票では、レトルトご飯や缶詰などの食料品、菓子類、1人1日3リットル以上の飲料水を例示しています。ティッシュペーパーや体拭きシートなどの衛生用品、携帯トイレ・簡易トイレも必要です。*1
食品は日常的に食べ、消費した分を買い足す「ローリングストック」で管理します。農林水産省によると、賞味期限は、定められた方法で保存した場合においしく食べられる期限です。*4
家族の人数と備蓄日数から必要量を計算し、保管場所と賞味期限を一覧にすると、買い忘れや重複購入を防げます。
家族構成別の追加備え
家族の年齢や体質に応じた追加の備蓄は、被災時の安心につながります。
内閣府の「防災に関する世論調査」の調査票では、家族の体質や事情に合わせた備えとして、アレルギー対応の食料、乳児用ミルク(液体・粉)、おむつ(大人用・子ども用)などを挙げています。*1
乳幼児や高齢者、持病のある家族がいる場合は、普段使っている製品を少し多めに確保します。内閣府が公表した2026年8月8日10時時点の被害状況資料では、発災後に飲料や主食、液体ミルク、携帯トイレなどが大規模に手配されました。*5
支援物資が個別の事情に合わない場合に備え、家族固有の必需品は家庭で確保します。
(目次へ戻る)
現金とキャッシュレス決済停止への備え
停電や通信障害でキャッシュレス決済が使えない場合に備え、現金を含む複数の決済手段を用意します。
キャッシュレス停止時の混乱
キャッシュレスは便利な一方、災害時に使えなくなる可能性があります。
災害時には、キャッシュレス決済の停止により混乱が生じるおそれがあります。首都直下地震緊急対策推進基本計画は、停電および携帯電話等の通信困難により、インターネットやSNSを通じた情報の入手が困難になるおそれ、キャッシュレス決済が使用できなくなることによる混乱が生じるおそれを明記しています。
同計画はまた、中央銀行および金融機関において、キャッシュレス決済が利用できなくなったことに伴う現金引き出し需要の増加への対応をあらかじめ検討することとしています。*3
決済アプリやクレジットカードだけに頼らず、災害時に切り替えられる支払い手段を確保する必要があります。
(目次へ戻る)
手元現金の準備方法
現金の備えは、金額だけでなく、金種と保管場所も工夫します。
災害時のキャッシュレス決済停止に備え、一律の目安額はありませんが、家族人数、想定する備蓄期間、普段の少額支出、避難時の交通費などをもとに、各家庭で必要額を決め用意しておくことが必要です。首都直下地震緊急対策推進基本計画は、平時からの備えとして、そのように記載しています。*3
高額紙幣だけでは、釣り銭が不足した店舗で使いにくいことがあります。少額の紙幣や硬貨も用意しておくと、少額の買い物などに使えます。令和8年熊本地震で、内閣府の2026年8月8日10時時点の資料では、地震の影響により5金融機関5店舗が営業を休止し、7金融機関34カ所のATMが稼働を停止していました。*5
災害時には、通帳や届け出印を紛失しても、本人確認のうえで預金の払い戻しに応じるよう金融機関へ要請される場合があります。令和8年8月の大雨で災害救助法が適用された千葉県でも、同様の措置が要請されました。*6
ただし、ATMや店舗をすぐに利用できるとは限りません。現金は、家族で保管場所を共有したうえで、防犯と持ち出しやすさに配慮して保管します。
(目次へ戻る)
生活防衛資金と保険の備え
収入の減少や住まいの損壊に備え、すぐに使える資金と保険・共済を組み合わせます。
生活防衛資金の目安
ここでいう生活防衛資金とは、収入減少や臨時支出に備え、すぐに使える形で確保しておく資金を指します。
住まいの再建や仮住まいには時間がかかります。首相官邸の災害情報ページは、住まいの確保に関する支援や、避難所運営、住まい周辺の災害リスクや指定避難所の確認情報を案内しています。*2
食費、住居費、公共料金、通信費、医療費、ローン返済など、収入が減っても継続する支出を洗い出し、収入の安定性や家族構成に応じて必要額を見積もります。すぐに引き出せる預貯金で確保すると、収入が途絶えた場合にも対応しやすくなります。
保険と共済の役割
保険と共済は、契約で定められた範囲において、貯蓄だけでは対応しにくい損失に備える仕組みです。地震、津波、噴火による損害が補償対象となるか、契約内容を確認しておきましょう。
災害時には、保険契約に関する手掛かりを失った顧客への契約照会が受け付けられます。金融庁の資料は、生命保険協会、日本損害保険協会および外国損害保険協会において、災害救助法が適用された地域で、家屋等の損壊等により保険会社との保険契約に関する手掛かりを失った顧客に関する契約照会を受け付けることを公表しています。
同資料はさらに、保険金等の請求に際して、地方自治体から交付される罹災証明書の提出は原則不要であること、保険が使えると言って住宅修理を勧誘する業者や保険金の請求を代行する業者とのトラブルが増加しているため注意が必要であることを明記しています。*7
令和8年8月の大雨で災害救助法が適用された千葉県では、保険証券や届け出印を紛失しても、契約内容を確認できれば請求を案内するなどの便宜措置を講じ、保険金をできる限り迅速に支払うよう保険会社へ要請されました。*6
家庭では、加入している保険や共済の内容と連絡先を紙に控え、非常持ち出し袋にも入れておくと、被災後の請求手続きに移りやすくなります。証券や約款のコピーを分散保管する工夫も役立ちます。
被災後に使える公的支援と金融支援
被災後は、住宅の被害を記録し、支援制度の利用に必要な場合は罹災証明書を申請します。住宅ローンなどの返済が困難な場合は、金融機関や公的な相談窓口に相談します。
罹災証明書と生活再建支援
罹災証明書は住宅の被害程度を証明する書類で、各種支援金や融資の申請、公的支援や税金の減免などで必要となる場合があります。まずは、家の被害状況を写真に撮っておきましょう。市区町村から罹災証明書を取得して支援を受ける際や、損害保険を請求する際などに、たいへん役に立ちます。*8
壊れた家財や住宅の外観、内部の被害箇所を、被害の全体像と詳細が分かるように撮影します。
首相官邸の災害情報ページでは、被害状況の写真記録や罹災証明書のオンライン申請に関する情報を案内しています。*2
申請方法や必要書類は自治体によって異なるため、居住地の案内を確認します。
住宅ローンと債務整理の相談窓口
住宅ローンや借入が残る中で被災した場合、返済負担を見直す仕組みがあります。
一定の要件を満たす場合、『自然災害による被災者の債務整理に関するガイドライン』を利用して、住宅ローンなどの免除・減額を申し出ることができます。まずは借入先の金融機関などに相談してみましょう。金融庁の資料は、災害で住宅ローンなどの返済に困る被災者に対応するため、同ガイドラインを活用できることを明記しています。*7
事業を営む人は、家計と事業資金の両面を確認する必要があります。金融庁は、災害時を含む事業者支援について、金融機関に資金繰り相談への丁寧な対応や、既往債務の条件変更・借換えへの迅速かつ柔軟な対応を求めています。*9
民間では、令和6年能登半島地震の被災者向けに融資の取り扱いを開始した事例があります。民間金融機関による過去の対応例として、三菱UFJ銀行は令和6年能登半島地震の被災者向けに『災害復旧支援資金』融資等の取り扱いを発表しました。*10
金融機関との取引や住宅ローン等で困った場合の相談窓口も案内されています。首相官邸の災害情報ページは、どこに相談したらよいか分からない場合の案内、自然災害に便乗した悪質商法や詐欺への注意を呼びかけています。*2
取引先の金融機関や公的な相談窓口を、平時のうちに家族で共有しておきます。
(目次へ戻る)
おわりに
防災の備えは、非常食や防災用品といったモノだけでは完結しません。停電や通信障害でキャッシュレスが止まれば、日々の支払いが滞ります。
住まいの損壊や収入の減少が重なれば、家計への影響は長期化します。手元の現金、生活防衛資金、保険・共済、公的支援制度を一体で確認します。
防災月間などを機に、備蓄品、現金の保管場所、加入している保険、罹災証明書や債務整理ガイドラインなどの支援制度を一覧にします。連絡先や書類の保管場所も家族で共有しておきましょう。
*1 出所)内閣府「内閣府世論調査 – 防災に関する世論調査(令和7年8月調査)」
*2 出所)首相官邸「 令和8年熊本地震 被災者支援情報」
*3 出所)内閣府「首都直下地震緊急対策推進基本計画」
*4 出所)農林水産省「国の災害用備蓄食品ポータルサイト」
*5 出所)内閣府「令和8年熊本地震に係る被害状況等について」
*6 出所)財務省関東財務局「令和8年8月13日からの大雨に伴う災害等に対する金融上の措置について(千葉県)」
*7 出所)金融庁「令和8年熊本地震関連情報」
*8 出所)政府広報オンライン「住まいが被害を受けたとき 最初にすること」
*9 出所)金融庁「令和8年熊本地震の影響を受けた事業者への資金繰り支援の徹底等について」
*10 出所)株式会社三菱UFJ銀行「令和 6 年能登半島地震に係る 「災害復旧支援資金」融資の取り扱い開始等について」