

日本では今後も平均寿命が延び続けると推計されています。
こうした状況にあって、老後、NISAを取り崩す際には、何歳まで資産をもたせるかという「資産寿命」の観点から、資産寿命を延ばす工夫が大切です。
この記事では、高齢者の収入や生活費の実態を把握したうえで、資産寿命を見据えたNISAの取り崩し方を考えます。
また、運用を続けながら使う場合の注意点も含め、人生100年時代に備えるNISAの活用法を解説します。
人生100年時代と「長寿リスク」
日本の平均寿命は今後も延び続けていくと推計されています。
長生きすることがリスクとなる長寿リスクとはどのような事態なのでしょうか。
人生100年時代の到来
2023年の平均寿命は、男性81.09年、女性87.14年でした。
平均寿命は今後も延び続けると推計されており、2070年には、男性85.89年、女性91.94年となると見込まれています(図1)。*1
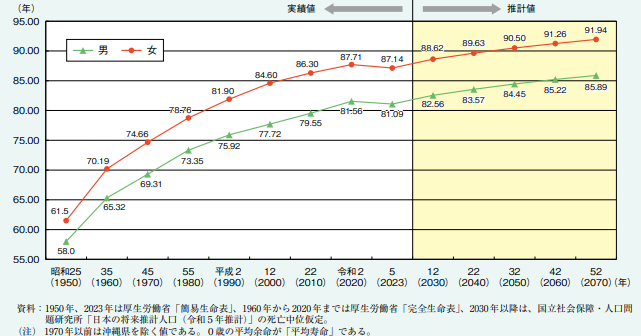
図1 平均寿命の推移
出所)内閣府「令和7年版高齢社会白書(全体版)(PDF版)>第1章 高齢化の状況>第1節」p.6
平均寿命の延伸が見込まれるなか、100歳まで生きる可能性も見据えた備えが重要になっています。
「長寿リスク」
平均寿命が延び、長生きする人が多くなる一方で、老後資金についても長期的視点で計画していく必要があると考えられます。*2
現役を退いた後の生活費は、現役時代に蓄えた貯蓄や退職金、公的年金などでまかなうことになります。
しかし、平均寿命が延びて老後の期間が長くなるほど、必要となる生活資金も増えていきます。その結果、準備していた老後資金が生きている間に不足する可能性があります。
長生きすることで老後資金が不足する経済的なリスクを「長寿リスク」といいます。
(目次へ戻る)
高齢者の収入と生活費
高齢者の収入と生活費はどの程度なのでしょうか。
高齢者の収入
全国の60歳以上の男女に、現在の仕事・年金による1か月あたりの収入を聞いたところ、もっとも回答割合が高かったのは、30万円~40万円未満(15%)、次いで、20万円~25万円未満(14.9%)、25万円~30万円未満(12.9%)でした(図2)。*1
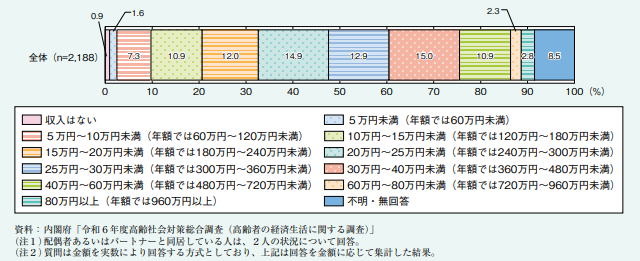
図2 60歳以上の人の1か月当たりの収入の額
出所)内閣府「令和7年版高齢社会白書(全体版)(PDF版)>第1章 高齢化の状況>第3節」p.69
なお、この金額は、配偶者あるいはパートナーと同居している人の場合、2人の状況に関する
回答です。
平均年収は340万円で、同居者がいない人は232万円、同居者がいる人は366万円となっています。*3
高齢者の生活費
生活費はどうでしょうか。
全国の60歳以上の男女の1か月当たりの生活費をみると、平均で20.6万円となっています。
回答割合がもっとも高いのは「20~25万円未満」(19.4%)。次いで、「30万円以上」(19.1%)、「15~20万円未満」(14.9%)が続きます(図3)。
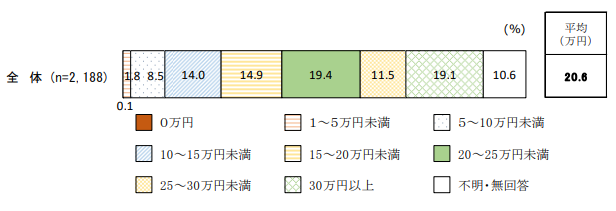
図3 60歳以上の人の1か月当たりの生活費
出所)内閣府「令和6年度高齢社会対策総合調査(高齢者の経済生活に関する調査)」p.80
この金額も、配偶者あるいはパートナーと同居している人の場合、2人の状況に関する回答です。
同居者がいない人の平均額は13.9万円、同居者がいる人は22.1万円となっています。
なお、この生活費に含まれているのは、食費、住宅の設備修繕・維持費、光熱・水道費、家具・家事用品費、被服及び履物費、保健医療費、交通・通信費、教育費、教養娯楽費などで、家賃や住宅ローンは含まれていません。
(目次へ戻る)
「資産寿命」を延ばすために
次に、老後資金を「資産寿命」の観点からみていきましょう。
老後の資金は十分?
上の図2と図3でみたデータからまずわかるのは、単純に月額換算して比較すると、高齢者全体の平均収入は平均生活費を上回っています。ただし、これは回答者ごとの実際の収支を示すものではなく、税・社会保険料や住居費などの条件も異なるため、参考値として見る必要があります。
平均年収340万円は月額にすると約28.3万円で、平均生活費20.6万円を上回ります。
同居者がいない人、いる人についても、平均値では同様の傾向がみられます。
ただし、これだけで「老後資金に余裕がある」とはいえません。
長寿リスクのポイントは、ある時点の収支ではなく、その収支を何年維持できるかにあります。60歳以上の収入には仕事による収入も含まれているため、完全に退職すれば収入が減る可能性があります。
また、示された生活費には家賃や住宅ローンが含まれておらず、医療・介護、住宅修繕など、年齢とともに発生しやすいまとまった支出も月々の平均額だけでは捉えきれません。
長い老後の生活では、病気の治療や入院、介護施設への入所、自宅の改修、さらには地震などの自然災害によって、まとまった支出が発生する可能性があります。*2
65歳以降、90歳代までの長期間に、こうした予想外の支出がまったく生じないとは限りません。
したがって、現在の平均的な収支に余裕があったとしても、長生きするほど収入の減少や支出の増加にさらされる期間が長くなり、老後資金を取り崩す可能性が高まることがわかります。
長寿リスクを考える際には、「毎月いくらで足りるか」だけでなく、その資金が何歳まで持つのかという「資産寿命」まで考えることが重要です。
ライフステージと資産寿命
ライフステージによって、資産寿命は変化します。
次の図4では、現役期に資産を形成し、退職後に取り崩していく資産の流れが示されています。
64歳で退職するケースについて、現役期に資産を形成し、退職後に取り崩していく資産の流れを試算したものです。働く期間や運用・取り崩しの方法によって、その後の資産残高の推移は変わります。*4
今後の方向性として、働く期間を延ばしたり、退職後も資産の一部を運用しながら計画的に取り崩したりすることは、資産寿命を延ばすための選択肢となるでしょう。(図4)
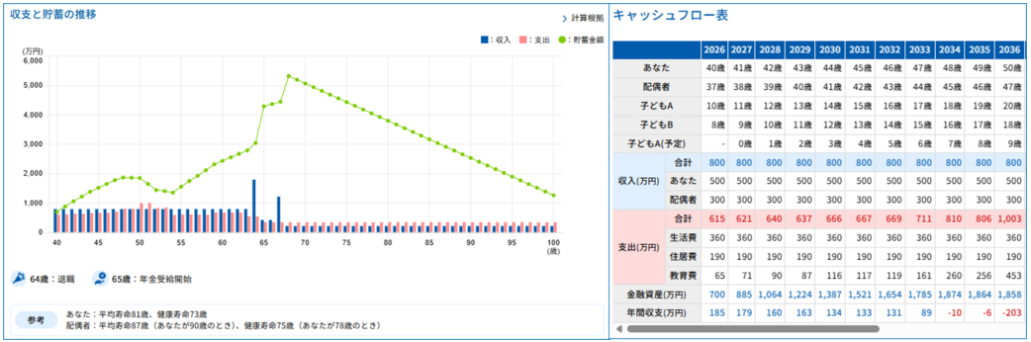
図4 「収支と貯蓄の推移」「キャッシュフロー表」
出所)公益財団法人生命保険文化センター「Life Planチェッカー」
自分らしいセカンドライフを送るためには、公的年金だけに頼るのではなく、支出予定まで確認し、自分に合った「資産寿命」を延ばす方法を具体的に考えていくことが大切です。
(目次へ戻る)
NISAの取り崩しをシミュレーションしよう
原則として、上場株式や公募株式投資信託などの売却益や配当・分配金には20.315%の税金がかかります。*5
しかし、「NISA」の場合は、対象口座内で購入した金融商品から得られる利益が非課税になるメリットがあります。
さらに、NISA口座で保有する金融商品はいつでも払出し・売却して換金することができます。
そのため、現役時代にNISAで形成した資産を、老後の生活費などに充てることが可能です。
ただし、老後になったからといって、NISA口座で保有している金融商品をすべて一度に売却する必要はありません。
資産寿命を延ばすためには、その資産をどのようなペースで使い、何歳までもたせるかを考えることが重要です。
全額を一度に売却するのではなく、必要な分だけ売却する
NISAの資産を老後資金として使う場合、必要な生活費に応じて少しずつ売却する方法があります。*6
たとえば、公的年金などの収入だけでは毎月3万円不足するのであれば、その不足分をNISAから補うという考え方です。
一度に多額を現金化すると、その後に運用を続けられる資産が少なくなります。
一方、必要な分だけ取り崩せば、残った資産については引き続き運用を続けることができます。
老後期間が20年、30年と長くなる可能性を考えると、資産を使いながら運用を続けることも、資産寿命を延ばすための選択肢のひとつです。
ただし、運用を続ければ必ず資産寿命が延びるわけではありません。*7
株式や投資信託の価格は変動するため、想定した利回りを下回ったり、資産額そのものが減少したりすることもあります。
取り崩しシミュレーターを使ってみよう
老後資金を考える際には、保有している金融商品の金額から毎月いくらずつ取り崩せるのか、また、希望する金額を取り崩すためにはどのくらいの資産が必要なのかを具体的に考えてみることが大切です。*8
取り崩しシミュレーターを使えば、想定リターンや想定リスク、取り崩し期間などを設定することで、資産を運用しながら取り崩す場合の見通しを試算できます。
試算できるのは、主に次の3つです。
- 何年間取り崩せるかを知る
現在の金融資産から一定額を毎月取り崩した場合、資産が何年間もつのかを試算します。 - 毎月いくら取り崩せるかを知る
「2,000万円」「65歳から」「30年」など、金融資産額と取り崩し開始年齢、取り崩し年数を設定すれば、その期間に毎月いくら取り崩せるのかを試算できます。 - 必要な資産額を知る
毎月取り崩したい金額と期間を設定すれば、取り崩しを始める時点でどの程度の資産が必要なのかを確認することができます。
こうしたシミュレーターを活用すれば、資産寿命を具体的にイメージしやすくなります。
条件を変えながら複数のケースを試算してみるのもいいでしょう。
取り崩し開始年齢を遅らせた場合、毎月の取り崩し額を少なくした場合、想定利回りを変えた場合などを比較すると、どの条件が資産寿命にどう影響するかが見えやすくなります。
ただし、シミュレーションは設定した利回りなどを前提とした試算です。
実際の運用では価格が上下し、予定どおりの運用成果が得られない場合もあります。
結果を確定的なものと考えず、老後の資金計画を検討するための目安として活用しましょう。
(目次へ戻る)
おわりに
長寿化が進むなか、老後資金は「いくら用意するか」だけでなく、「何歳まで、どのように使うか」まで考えることが重要になっています。
NISAも、退職時にすべて売却するのではなく、必要な分だけ取り崩しながら残りを運用することで、資産寿命を延ばせる可能性があります。
ただし、実際の老後には、毎年同じ金額が必要になるとは限りません。日常の生活費のほか、医療や介護、介護施設への入居などによって、まとまった支出が必要になることもあります。
そのため、「毎月いくら取り崩す」と固定的に考えるだけではなく、年齢や資産残高、収入・支出、ライフプランなどを確認し、必要に応じて取り崩し計画を見直すことも大切です。
*1 出所)内閣府「令和7年版高齢社会白書(全体版)(PDF版)>第1章 高齢化の状況 第1節:p.6、第3節:p.69」
*2 出所)公益財団法人 長寿科学振興財団「人生100年時代の長寿リスクと資産寿命」
*3 出所)内閣府「令和6年度高齢社会対策総合調査(高齢者の経済生活に関する調査)」p.77,80
*4 出所)公益財団法人生命保険文化センター 「Life Planチェッカー」
*5 出所)三菱UFJアセットマネジメント「NISAについて」
*6 出所)金融庁「NISAの活用事例」
*7 出所)金融庁「資産形成の基本」
*8 出所)三菱UFJアセットマネジメント「取り崩しシミュレーション」