

新NISAで投資を始める際、「一括投資と積立投資のどちらがよいのか」と迷う人もいるでしょう。一括投資は早くまとまった資金を運用できる一方、積立投資は購入時期を分散できるのが特徴です。どちらが有利かは相場の動きによって変わるため、それぞれの特徴を理解し、自分の資金状況やリスク許容度に合った方法を選ぶことが大切です。
この記事では、新NISAにおける一括投資と積立投資の違いや、それぞれのメリット・デメリット、選び方について解説します。
一括投資と積立投資の違い
まずは、一括投資と積立投資それぞれの基本的な仕組みを確認しておきましょう。
一括投資とは
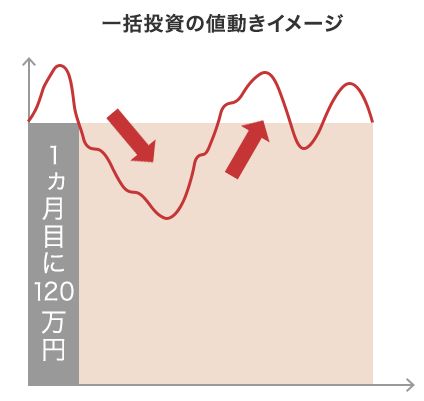
一括投資とは、まとまった資金を一度に投資する方法です。たとえば、投資に使える資金が120万円ある場合、その全額を一度に投資信託などの購入に充てます。*1
出所)三菱UFJアセットマネジメント「一括投資・積立投資の違い」
一括投資は一度に投資する金額が大きいため、購入後に価格が上昇すれば大きな利益を得やすいのが特徴です。一方で、購入直後に価格が大きく下落した場合には、まとまった含み損を抱えることもあります。
投資するタイミングが、運用成果に与える影響が比較的大きい方法といえるでしょう。
積立投資とは
積立投資とは、定期的に決まった金額を投資する方法です。たとえば、120万円を投資する場合、毎月10万円ずつ12回に分けて購入する方法が考えられます。
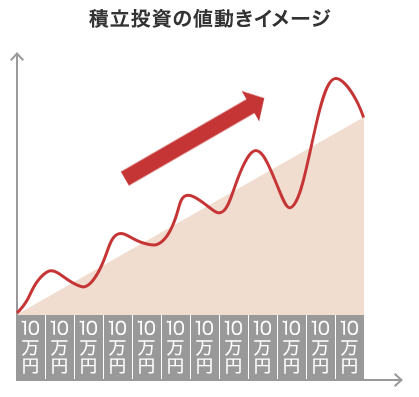
出所)三菱UFJアセットマネジメント「一括投資・積立投資の違い」
定期的に一定額の投資信託を購入すると、価格が高いときには少ない口数を、低いときには多い口数を購入することになります。これを「ドル・コスト平均法」といい、購入時期を分散することで、
購入単価が平準化される効果が期待できます。*2
また、積立投資は購入タイミングに悩む必要がなく、初心者の方でも取り組みやすい投資手法の一つといえます。
ただし、特定の投資対象が値上がり続けたり、一旦上がってその後下落したりする場合等は、購入時期を分散させるよりも一度に全額投資した方が結果的に有利になる場合がありますので、積立投資も万能ではない点に注意が必要です。
(目次へ戻る)
新NISAは成長投資枠なら一括投資ができる
NISAとは、投資の利益に税金がかからない少額投資非課税制度です。2024年からスタートした新しいNISAでは、「つみたて投資枠」と「成長投資枠」の2種類があります。年間投資枠はつみたて投資枠が120万円、成長投資枠が240万円です。両枠は併用できるため、年間では最大360万円まで非課税で投資できます。*3
つみたて投資枠は、金融庁の基準を満たした一定の投資信託が対象で、購入方法は原則として積立投資のみです。一方、成長投資枠では上場株式や投資信託など幅広い商品を対象に、一括投資と積立投資のどちらも選択できます。
そのため、新NISAでまとまった資金を一度に投資したい場合は、成長投資枠を活用することになります。ただし、新NISAには最大1,800万円の非課税保有限度額が設定されており、成長投資枠で利用できるのはそのうち1,200万円までです。
一括投資を選ぶ際は、将来の投資計画も踏まえて非課税枠の使い方を考えることが大切です。
(目次へ戻る)
一括投資のメリット・デメリット
一括投資には、次のようなメリット・デメリットがあります。
一括投資のメリット
一括投資では、一度に多くの資金を運用に回すため、当初から相場が上昇傾向であれば、結果的に積立投資と比べて資産評価益がより高くなる可能性があります。*4
また、手元にまとまった資金がある場合、それを分割して少額ずつ投資に回すよりも、一括投資では資金全体を早い段階で運用に回せるため、運用状況によっては複利効果を活かしやすいと考えられます。
複利効果とは、運用で得た利益を元本にプラスして再投資することで、利益が利益を生み、運用期間が長くなるほど資産の増え方が大きくなる効果を指します。*5
一括投資のデメリット
一括投資のデメリットは、購入タイミングによって運用成果が大きく左右されることです。投資直後に相場が急落すると、資産が大きく減少する可能性があります。
また、「もっと安くなってから買いたい」とタイミングを見極めようとしても、なかなか始められないことが往々にしてあります。迷っている間に相場が上昇した場合、投資の機会を逃してしまうことになります。
一括投資が向いている人
上記のメリット・デメリットを踏まえると、一括投資は次のような人に向いていると考えられます。
- まとまった余裕資金がある人
- 投資後に相場が下落しても気にせず保有を続けられる人
- 投資するタイミングを自分で判断したい人
- 資金を早期に運用へ充てたい人
(目次へ戻る)
積立投資のメリット・デメリット
続いて、積立投資のメリット・デメリットについても確認しておきましょう。
積立投資のメリット
積立投資のメリットは、購入タイミングを分散できることです。定期的に一定額を投資すれば、高値のタイミングでまとまった資金を投資してしまうリスクを軽減する効果が期待できます。
また、毎月の収入から一定額を積み立てるなど、まとまった資金がなくても始めやすいことも特徴です。金融機関で積立設定をしておけば自動的に買い付けられるため、日々の値動きを見ながら購入時期を判断する必要もありません。
相場が下落したときには同じ投資額でより多くの口数を購入できるため、長期的な資産形成を継続しやすい方法の一つと考えられます。
積立投資のデメリット
積立投資のデメリットは、短期間で大きなリターンを得るのは難しく、資産形成に時間がかかることです。
資金を少しずつ投資に回すため、手元にまとまった余裕資金があっても、その全額が運用されるまでに時間がかかります。また、当初は投資元本が少なく、相場が上昇しても得られる資産評価益は一括投資に比べて小さくなる可能性があります。
積立投資が向いている人
上記のメリット・デメリットを踏まえると、積立投資は次のような人に向いていると考えられます。
- 少額から投資を始めたい人
- 毎月の収入から少額ずつ投資に回したい人
- 購入タイミングを分散したい人
- 投資に手間や時間をかけたくない人
- 自分で購入タイミングを判断するのが難しい人
(目次へ戻る)
新NISAは一括と積立どちらがいい?
一括投資と積立投資にはそれぞれメリット・デメリットがあるため、「どちらが優れている」とは断言できません。期待できる運用成果だけでなく、「無理なく投資を続けられるか」という視点から、自分に合った方法を考えることが重要です。
どちらが有利かは値動きによって異なる
一括投資と積立投資のどちらが有利になるかは、その後の相場の動きによって変わります。*6
たとえば、投資開始後に価格が上昇を続ければ、最初に多くの資金を投じる一括投資のほうが良好な運用成果となる可能性があります。一方、投資直後から価格の下落が長く続き、その後上昇に転じる場合は、一括投資より安く購入できる機会が増える積立投資のほうが平均購入単価を平準化できる場合があります。
ただし、将来の値動きを正確に予測することはできません。「どちらのほうがより大きな利益を得られるか」だけで判断せず、資金状況や運用期間、リスク許容度(どの程度の損失を受け入れられるか)などを踏まえて選ぶことが大切です。
積立投資のほうが心理的負担を抑えやすい
一括投資では、投資直後に相場が下落すると含み損が大きくなり、不安から投資を続けられなくなるかもしれません。今始めるべきか迷ってしまい、投資機会を逃してしまう可能性もあります。
積立投資なら購入時期を分散できるため、1回の投資タイミングで運用成果が左右されにくくなります。また、金融機関が自動的に買い付けてくれるため、自分で購入タイミングを判断する心理的な負担とそれを解消するための情報収集などにかかる時間的な負担を軽減できる場合があります。
(目次へ戻る)
まとめ
新NISAでは、つみたて投資枠は積立投資のみですが、成長投資枠は一括投資と積立投資のどちらも利用できます。
一括投資は相場環境によっては大きな利益につながる可能性がある一方で、投資直後の値下がりによる影響を受けやすい特徴があります。積立投資は少額から始められ、購入時期を分散することで投資判断にかかる負担を抑えやすいのが特徴です。
一括投資と積立投資、どちらの購入方法を選択すると資産額が大きくなるかは売買のタイミングが影響し、実際に運用してみないとわかりません。そのためどちらが良いかは一概に判断することはできませんが、どちらにすべきか迷った場合は、各メリット・デメリットを参考に、自分に合う方法を選択してみましょう。
※ 上記は一括投資、積立投資の概要を簡易的にお示ししたものであり、すべての情報を網羅しているものではありません。
*1 出所)三菱UFJアセットマネジメント「一括投資・積立投資の違い」
*2 出所)三菱UFJ銀行「購入方法を考える」
*3 出所)三菱UFJ銀行「NISA(少額投資非課税制度)」
*4 出所)三菱UFJeスマート証券「新NISAを活用した一括投資のメリット・デメリット」
*5 出所)三菱UFJ銀行「複利とは?複利の効果や計算式、有効な活用法をわかりやすく解説」
*6 出所)三菱UFJ信託銀行「積立投資がおススメなわけ ~ 積立投資 vs 一括投資」