

ポイント
iDeCo(個人型確定拠出年金)は、自分で老後の資金を積み立てて運用する私的年金制度です。老齢給付金の受け取り方には「一時金」「年金」「一時金と年金の併用」があり、どれを選択するかによって税負担などが変わることがあります。それぞれの特徴を理解したうえで、自分に合った方法を選ぶことが大切です。
この記事では、iDeCoの3種類の受け取り方の違いや選び方のポイントを解説します。
iDeCoの老齢給付金は原則60歳から受け取り可能
iDeCoで積み立てた資産は、原則60歳から老齢給付金として受け取ります。受給開始時期は、受給可能年齢に到達してから、75歳になるまでの間に受給開始時期を選べます。ただし、加入期間などによっては60歳から受け取れない場合もあります。*1
受給開始が近づく前に、自分がいつから受け取れるのかを確認しておきましょう。
60歳になっても受け取れないケース
iDeCoの老齢給付金を60歳から受け取るには、「通算加入者等期間」が10年以上必要です。通算加入者等期間とは、iDeCoおよび企業型DCの加入者・運用指図者だった期間の合算となります。*1
通算加入者等期間が10年に満たない場合、受給開始年齢は次のように引き上げられます。
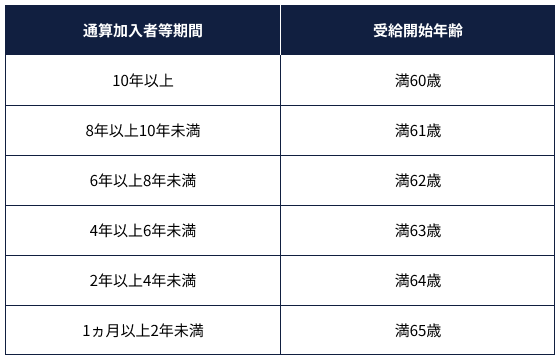
出所)三菱UFJ銀行「iDeCoの給付金の受け取り」をもとに三菱UFJアセットマネジメント作成
なお、60歳以上で初めてiDeCoに加入した場合は、通算加入者等期間に関係なく、加入から5年経過後から受給できます。*1
(目次へ戻る)
iDeCoの受け取り方は3種類
iDeCoの老齢給付金の受け取り方は、「一時金」または「年金」で受け取るほか、運営管理機関によっては両者を併用できます。*2
それぞれの特徴を確認して、自分に合った受け取り方を検討しましょう。
一時金で受け取る
一時金は、iDeCoで積み立てた資産を一括で受け取る方法です。受給権が発生する年齢(原則60歳)に到達した後、75歳までの間で受け取る時期を選べます。*2
税制上、一時金で受け取ると「退職所得」として扱われ、加入年数などに応じて「退職所得控除」が適用されます。*3
まとまった資金を確保できるため、住宅ローンの返済や自宅のリフォームなど、老後に大きな支出を予定している場合に活用しやすいでしょう。
年金で受け取る
年金は、iDeCoで積み立てた資産を複数年にわたって分割して受け取る方法です。受給権が発生する年齢(原則60歳)に到達した後、5年以上20年以下の有期年金として、運営管理機関が定める方法で受け取ります。受給開始時期は75歳までの間で選択可能です。金融機関によっては終身年金を選択できる場合もあります。
年金で受け取る場合は「雑所得」として扱われ、公的年金などと合わせて「公的年金等控除」が適用されます。*4
運営管理機関が定める方法で、複数回に分けて受け取れるため、使い過ぎの防止や老後の生活費を補う目的に向いているでしょう。
一時金と年金を併用する
金融機関によっては、資産の一部を一時金で受け取り、残りを年金として受け取ることも可能です。
例えば、退職直後に必要なまとまった資金を一時金で確保し、残りを年金として毎年の生活費に充てるといった使い方が考えられます。
(目次へ戻る)
iDeCo受取時に利用できる所得控除
iDeCoの老齢給付金は、一時金で受け取ると「退職所得控除」、年金で受け取ると「公的年金等控除」が適用されます。ほかの退職金や公的年金との合算・調整を踏まえ、控除後の課税対象額がゼロとなる場合があります。
退職所得控除(一時金)
iDeCoの老齢給付金を一時金で受け取ると、退職所得控除が適用されます。控除額の計算式は以下の通りです。
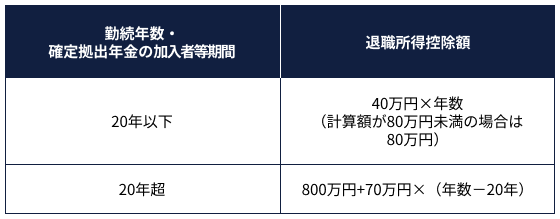
出所)国税庁「No.1420 退職金を受け取ったとき(退職所得)」
仮にiDeCoの加入期間が30年なら、退職所得控除額は1,500万円(800万円+70万円×10年)です。*5
一時金が退職所得控除額の範囲内であれば、原則として退職所得に対する税金はかかりません。控除額を超えた場合も、原則として超過額の2分の1が課税対象となるため、税負担の軽減が期待できます。
公的年金等控除(年金)
iDeCoを年金で受け取る場合は「雑所得」に分類され、公的年金等控除が適用されます。
公的年金等控除は、国民年金や厚生年金などの公的年金と合算して計算します。控除額は年齢や公的年金等の収入金額、公的年金等以外の所得金額などによって異なります。*6
公的年金等に係る雑所得以外の合計所得金額が1,000万円以下の場合、控除相当額は年齢、公的年金等の収入金額、公的年金等以外の所得金額に応じて計算されます。公的年金等の収入が一定額以下の場合の最低控除額は、65歳未満が60万円、65歳以上が110万円です。
公的年金の受給額が多い場合、iDeCoの老齢給付金が加わって所得が増えると、結果として所得税や住民税、社会保険料の負担が増える可能性があります。*7
(目次へ戻る)
iDeCoの受け取り方を選ぶ際のポイント
ここでは、iDeCoの受け取り方を決める際に押さえておきたいポイントを紹介します。
一時金で受け取る場合の税負担を確認する
iDeCoの一時金は退職所得となり、退職所得控除額を差し引いた残りの2分の1が課税対象となります。退職所得控除額が大きい場合は、全額非課税になる可能性もあります。
また、退職所得は他の所得と分けて税額を計算する「分離課税」のため、社会保険への影響は、加入する制度や自治体の取扱いによって異なる可能性があり、個別に確認することが大切です。
iDeCoの加入期間が長いなど、退職所得控除を十分に活用できるのであれば、一時金で受け取る場合の手取り額を試算し、年金受取や併用と比較するとよいでしょう。
年金は手数料と税金・社会保険料に注意する
iDeCoを年金で受け取ると、給付の都度の手数料や資産管理に関する手数料などがかかることがあります。手数料の種類や金額は運営管理機関等によって異なります。
また、公的年金等と合算して雑所得となるため、税金や社会保険料の負担が増える場合があります。
年金を選ぶ際は、受取額だけでなく、手数料や税金・社会保険料への影響も含めて判断することが大切です。
「退職所得控除を超える分を年金で受け取る」という考え方も
一時金と年金を併用できる金融機関であれば、退職所得控除の範囲内に収まる部分を一時金で受け取り、残りを年金として受け取るのも選択肢の一つです。この場合、一時金部分に退職所得控除、年金部分に公的年金等控除が適用される可能性があります。ただし、ほかの退職金や公的年金等との合算・調整により、税負担が軽くなるとは限りません。
税金計算が複雑になり、退職金や公的年金等の状況によってはかえって不利になる可能性もあります。手取り額をシミュレーションし、他の受け取り方法と比較して判断することが大切です。
(目次へ戻る)
iDeCoの一時金と退職金はどちらを先に受け取る?
会社員などで勤務先から退職金を受け取る予定がある場合は、iDeCoの一時金との関係にも注意が必要です。
同じ年に受け取ると退職所得控除が一本化される
iDeCoの一時金と退職金を同じ年に受け取る場合、合算して退職所得控除が適用されます。*8*8
控除額の計算では、iDeCoは加入年数、退職金は勤続年数で計算され、それぞれの勤続期間等のうち最も長い期間を基礎とします。ただし、ほかの勤続期間等に重複していない期間がある場合は、その期間を加算して計算します。例えば、iDeCoの加入者等期間20年が勤務先の勤続期間30年にすべて含まれる場合は、原則として30年を基礎に退職所得控除額を計算します。
iDeCoの一時金と退職金の合算額が大きい場合は、控除額を超えて税負担が発生する可能性があるため注意が必要です。
退職金を先に受け取る場合は「一般に『19年ルール』と呼ばれる退職所得控除の調整」に注意
先に勤務先の退職金を受け取り、その後にiDeCoの一時金を受け取る場合、iDeCoの一時金を受け取る年の前年以前19年内に退職金を受け取っていると、勤続期間等の重複部分について退職所得控除額が調整されることがあります。一般に『19年ルール』と呼ばれますが、調整対象から外れるには、受取年ベースで20年以上の間隔が必要となる場合があります。
iDeCoの一時金は、60歳から75歳の間に受け取る必要があります。そのため、定年後に退職金を受け取る場合、iDeCoの一時金受取時に退職所得控除の調整が必要になるケースが多いでしょう。
iDeCoを先に受け取る場合の退職所得控除の調整期間が拡大
反対に、iDeCoの一時金を先に受け取り、後から勤務先の退職金を受け取る場合、従来は5年以上間隔を空けるとそれぞれの退職所得控除を活用できました。
しかし、2026年1月以後にiDeCo等の一時金を受け取り、その後に退職金等を受け取る場合は、原則として前年以前9年内の一時金が調整対象となります。
iDeCoを先に受け取る場合は、退職所得控除の「10年ルール」への変更に注意が必要です。
(目次へ戻る)
まとめ
iDeCoの受け取り方を選ぶ際は、一時金、年金、併用のそれぞれについて、税金や手数料、勤務先の退職金、公的年金等の受給状況を踏まえて検討しましょう。受け取る時期によっても税負担や手取り額が変わる可能性があるため、事前にシミュレーションを行い、自分の老後の資金計画に合った方法を選ぶことが大切です。
※本記事は一般的な制度・税制の概要を説明するものであり、個別の税額、社会保険料および適切な受取方法は、退職金、公的年金、所得、受取時期などによって異なります。具体的な取扱いは、税務署、税理士、自治体、加入先の運営管理機関等にご確認ください。
*1 出所)三菱UFJ銀行「iDeCoの給付金の受け取り」
*2 出所)iDeCo公式サイト「iDeCo(イデコ)の加入資格・掛金・受取方法等」
*3 出所)三菱UFJeスマート証券「iDeCoで運用したお金、あなたはどう受け取る?」
*4 出所)東証マネ部「確定拠出年金の受け取り方「一時金」「年金」どっちがオトク?」
*5 出所)国税庁「No.1420 退職金を受け取ったとき(退職所得)」
*6 出所)国税庁「No.1600 公的年金等の課税関係」
*7 出所)三菱UFJ銀行「退職金にかかる税金とは?退職所得控除の計算方法や確定申告についてわかりやすく解説!」
*8 出所)東証マネ部「退職金のはなし(3)あまり知られていない「退職金とiDeCo・企業型DCの関係」」