

年末調整と確定申告は、どちらも所得税の申告・納付に関連する手続きです。
年末調整は会社員などの給与所得者を対象とするのに対し、確定申告は自営業者なども含めて幅広い人が対象となります。ただし、所得があっても、所得金額や源泉徴収、年末調整の状況などによって確定申告が不要となる場合があります。
会社員で年末調整を受けていても、状況によっては確定申告が必要になることもあります。申告方法について不安や疑問があるときは、税務署か税理士に相談してください。
本記事では年末調整と確定申告の違いや、会社員が確定申告を行うべきケース、確定申告の方法や相談先などを解説します。
年末調整・確定申告とは?
年末調整と確定申告は、いずれも所得税額を確定してすでに支払った税額との過不足を精算する手続きです。まずは年末調整・確定申告とは何かを確認しておきましょう。
年末調整とは
「年末調整」とは、会社員や公務員などの給与所得者につき、1年間に支払った給与に対する所得税額を確定したうえで、源泉徴収済みの税額との過不足を精算する手続きです。
給与からは毎月所得税が源泉徴収されますが、源泉所得税は月給の額に応じた概算額に過ぎません。
実際の所得税は1年間の所得に対して課されるため、月収ベースで徴収される源泉所得税を単純に合計しても、正しい税額を求めることはできません。
また、所得税について適用できる控除は人によって異なるので、一律の基準で課される源泉所得税の総額と実際に納めるべき税額の間にはさらにズレが生じます。
そこで雇用主には年末調整が義務付けられており、源泉徴収済みの税額と実際に納めるべき税額の差額の精算を行います。
多く徴収していた場合は労働者に還付し、反対に少なく徴収していた場合は追加で徴収します。一般的には、12月か翌年1月の給与から差し引きする方法がとられています。
確定申告とは
「確定申告」とは、1年間の所得に対する所得税額を確定したうえで、納付済みの税額との過不足を精算する手続きです。
所得には給与所得・事業所得・不動産所得・雑所得などのさまざまな種類があり、源泉徴収の有無や方法なども所得の種類によって異なります。これらの所得の額を税法のルールに従って合算し、税額を確定する手続きが確定申告です。
確定申告の結果に従い、すでに納付した税額が多すぎる場合は超過額が還付され、反対に少なすぎる場合は追加で納付します。
(目次へ戻る)
年末調整と確定申告の違いは?
対象者
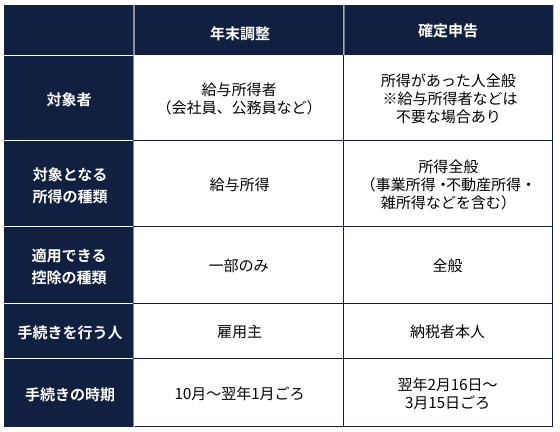
年末調整の対象となるのは、会社員や公務員などの給与所得者のみです。勤務先に「給与所得者の扶養控除等申告書」を提出している人は、一部の例外を除いて年末調整の対象となります。
これに対して確定申告をする義務を負うのは、1年間に所得を得た人全般です。給与所得者だけでなく、自営業者や投資によって所得を得ている人なども確定申告の対象となります。
対象となる所得の種類
所得税法上、所得は次の10種類に分類されています。
- 利子所得
- 配当所得
- 不動産所得
- 事業所得
- 給与所得
- 退職所得
- 山林所得
- 譲渡所得
- 一時所得
- 雑所得
このうち、年末調整の対象となるのは給与所得のみです。一方、確定申告では、原則として給与所得以外の所得も含め、申告対象となる各種所得を合算して税額を計算します。ただし、源泉分離課税の対象となる所得や、申告不要制度を選択した上場株式等の配当・譲渡所得など、確定申告に含めない所得もあります。
適用できる控除の種類
所得税の計算に当たっては、各種控除を適用することができます。控除を適用すれば課税所得額または所得税額が減るため、税負担を抑えられます。
年末調整で適用できるのは、所得税に関する控除のうち一部のみです。
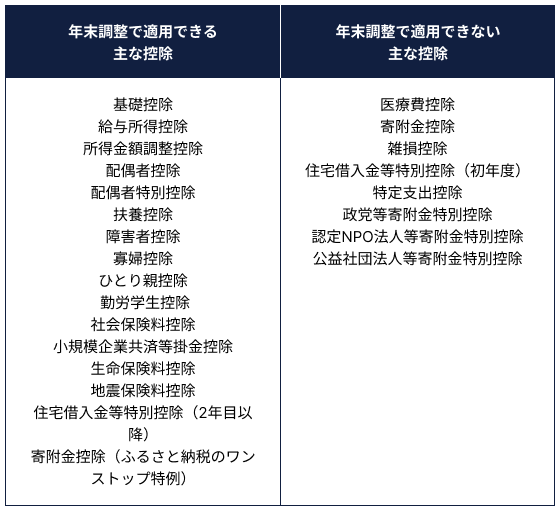
これに対して確定申告では、要件を満たすすべての控除の適用を受けることができます。
手続きを行う人・手続きの時期
年末調整の計算と過不足額の精算は、雇用主が行います。毎年10月~12月ごろにかけて労働者から情報提供や書類の提出を受け、12月または翌年1月の給与から足し引きして過不足額の精算をするのが一般的です。
これに対して確定申告は、納税者本人が自ら行う必要があります。申告の時期は原則として、所得があった年の翌年2月16日~3月15日です。ただし、始期または終期が土日祝日に当たる場合は、翌平日にずれます。
(目次へ戻る)
会社員でも確定申告が必要になるケース
会社員などの給与所得者でも、次に挙げる場合には確定申告を行う必要があります。
- 給与の年間収入金額が2000万円を超える場合
- 給与所得と退職所得以外の所得金額の合計が20万円を超える場合
(例)不動産投資や株式投資などによる所得が合計20万円を超えている - 公的年金等の収入金額が80万円(65歳以上なら130万円)を超える場合
- 給与を2か所以上から受けていて、かつ、給与の全部が源泉徴収の対象となる場合において、年末調整されなかった給与の収入金額と給与以外の所得金額の合計が20万円を超える場合
(例)ダブルワークで2つの会社に雇われている - 同族会社の役員などで、その同族会社から貸付金の利子や資産の賃貸料などを受け取っている場合
- 災害減免法により源泉徴収の猶予などを受けている場合
- 源泉徴収義務のない者から給与等の支払を受けている場合
(例)在日の外国公館に勤務する人、家事使用人など - 退職所得について正規の方法で税額を計算した場合に、その税額が源泉徴収された金額よりも多くなる場合
特に不動産投資や株式投資などを行っている場合は、年末調整を受けていても、翌年に自分で確定申告を行うべきケースがあるので注意してください。
(目次へ戻る)
会社員が自分で確定申告を行う方法
確定申告は、原則として所得があった年の翌年2月16日~3月15日の間に、納税地の税務署に対して確定申告書を提出して行います。提出方法は窓口への持参、第一種郵便物または信書便による郵送、e-Taxによる電子申告が認められています。
特に近年では、e-Taxを通じて電子申告を行うことも可能です。*1
画面上の指示に従って情報を入力すれば、比較的簡単に確定申告を行うことができます。
(目次へ戻る)
確定申告の方法が分からない場合の相談先
確定申告の方法については、税務署が相談を受け付けています。
申告書の作成方法などについて無料で案内を受けられますが、確定申告の時期には、地域によっては税務署が混み合う場合もあるので注意が必要です。また、個別に事情に立ち入った相談には答えてもらえないこともあります。
確定申告の手続きを代行してもらいたい場合や、税負担を抑える方法についてアドバイスを受けたい場合は、税理士に相談しましょう。依頼時には税理士費用がかかりますが、個別の事情を踏まえたきめ細かいサポートを受けることができます。
*1 参考)e-Tax「個人でご利用の方」
ゆら総合法律事務所代表弁護士。西村あさひ法律事務所・外資系金融機関法務部を経て現職。企業法務・ベンチャー支援・不動産・金融法務・相続などを得意とする。その他、一般民事から企業法務まで幅広く取り扱う。各種webメディアにおける法律関連記事の執筆にも注力している。