

年齢が上がるにつれて、認知症などにより判断能力が低下するリスクが高まります。現在は元気であっても、将来のリスクに備えて認知症対策を行っておくことが望ましいです。
認知症対策に活用できる方法の一つとして、近年では「民事信託」が注目されています。民事信託の活用方法は幅広く、資産運用や相続対策などにも利用することができます。民事信託について関心がある方は、弁護士や司法書士などに相談してみましょう。
本記事では民事信託について、仕組みや活用方法、メリットやデメリット、始め方や利用時の注意点などを解説します。
民事信託(家族信託)とは
「民事信託」とは、信頼できる親族などに財産を預けて管理してもらう仕組みです。「家族信託」とも呼ばれています。
民事信託の仕組み
民事信託の基本的な仕組みは「受託者が委託者から預かった財産を、信託のルールに従って受益者のために管理・運用する」というものです。
民事信託を設定する際には、信頼できる親族などに財産を預けます。
このとき、財産を預ける側を「委託者」、預かる側を「受託者」、預けられた財産を「信託財産」といいます。
受託者は信託のルールに従い、信託財産の管理や運用を行います。たとえば、金銭を株式や投資信託に換えて運用したり、不動産の管理や賃貸を行ったりします。
信託財産から生まれる利益を得る人を「受益者」といいます。受益者は委託者と同じでも、別の人でも構いません。複数名の受益者を設定することも可能です。
たとえば、信託財産である株式や不動産などの運用によって得られた利益は、信託契約のルールに従って受益者に分配されます。
民事信託の主な活用方法
民事信託は、幅広い目的で活用することができます。
最も代表的な民事信託の活用方法の一つが「認知症対策」です。あらかじめ信頼できる親族に財産の管理を任せておけば、将来認知症にかかって判断能力が低下しても、信託財産を適切に管理し続けてもらえます。
また、民事信託は資産運用にも活用することができます。株式・投資信託や不動産の運用に詳しい親族などを受託者とすれば、その知識を活用して資産運用を行ってもらえます。運用に関するルールは、信託契約によって指定することができます。
さらに、民事信託は相続対策にも活用可能です。信託契約において、委託者が亡くなった場合の信託財産の分配方法を細かく定めることができます。
委託者の死後も受託者に信託財産の管理を続けてもらうこともできるなど、柔軟性が高いのが大きな特徴です。
(目次へ戻る)
民事信託のメリットとデメリット
民事信託は幅広い目的に利用でき、かつ当事者の意思に従って柔軟に設計できるというメリットがあります。その一方で、費用がかかる点や横領のリスクがある点などに注意が必要です。
民事信託のメリット
民事信託の内容は、信託契約の定めによって柔軟に決めることができます。
信託することができる財産の種類は、金銭・有価証券・不動産など多岐にわたります。受益者は1人でも複数でもよく、委託者との関係性なども問われません。受託者が信託財産を管理する際に遵守すべきルールも、信託契約によって詳細に定めることができます。
このような柔軟性ゆえに、認知症対策・資産運用・相続対策などの幅広い目的に活用できるのが、民事信託の大きな特徴です。
)民事信託のデメリット
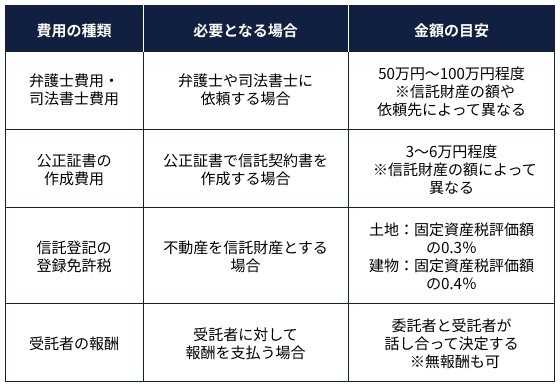
民事信託を設定する際には、想定どおりの内容に仕上げるため、信託契約の内容を細かく検討しなければなりません。そのため、弁護士や司法書士などのサポートを受けるのが一般的ですが、依頼する際には費用がかかります。
また、専門家に支払う費用のほかにも、公正証書の作成費用や不動産の信託登記の登録免許税などがかかることもあります。トータルの費用は数十万円程度から、信託財産が多額である場合や複雑な仕組みを盛り込む場合などには100万円を超えることもあります。
また、信託財産の管理・運用をする権限を有する受託者が、その権限を悪用して信託財産を横領するケースも散見されます。信頼できる親族などが周囲にいない場合は、民事信託の利用が適切かどうか、成年後見制度などの他の手段と比較しつつ慎重に検討しましょう。
(目次へ戻る)
民事信託と成年後見制度の違い
認知症対策の方法としては、民事信託のほかに「成年後見制度」も挙げられます。
成年後見制度とは、判断能力が低下した本人のために、後見人等が代理人として法律行為をする、本人の法律行為に対して同意を与えるなどの方法でサポートを行う制度です。
家庭裁判所の審判によって開始する「法定後見」と、あらかじめ本人と受任者が締結する任意後見契約に基づいて開始する「任意後見」の2つに大別されます。
民事信託と成年後見制度(法定後見・任意後見)は、いずれも認知症対策として活用できますが、その内容は大きく異なります。
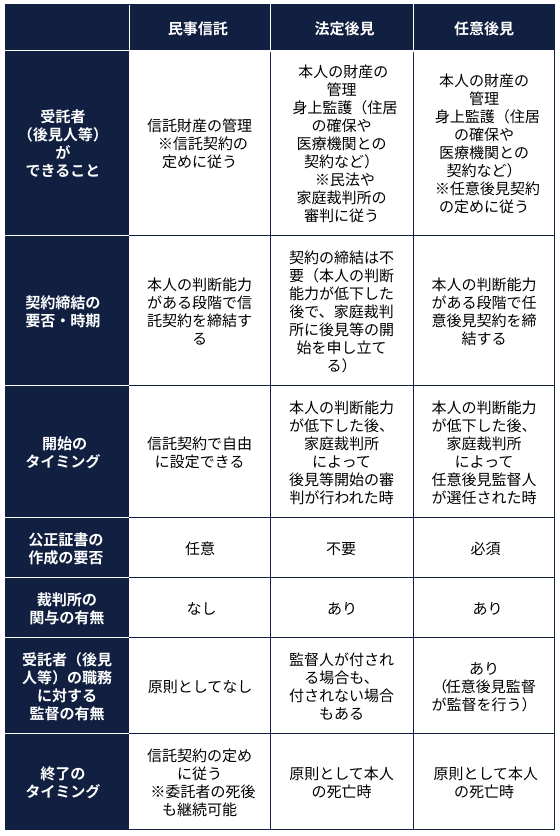
民事信託と任意後見は、まだ判断能力が十分に残っている状態で、将来の認知症の発症や進行に備える対策として活用できます。
これに対して法定後見は、認知症などによって判断能力が低下した段階で、家庭裁判所に対して申立てを行います。
民事信託と任意後見を比べると、民事信託の方が柔軟性が高く、委託者の死後も継続的できるという特徴があります。他方で任意後見は、民事信託ではできない身上監護(住居の確保や医療機関との契約など)も対象に含めることができます。
民事信託と任意後見には異なる特徴があるため、両者を併用するケースもよく見られるところです。
(目次へ戻る)
民事信託の設定方法(始め方)
民事信託を設定する際、最も一般的な方法は「信託契約」を締結することです。
信託契約には、主に次の事項などを定めます。紛失や改ざんなどを防ぐため、公正証書によって信託契約書を作成するのが安心です。
- 信託の開始および終了の条件
- 信託財産の管理方法
- 受託者の権限および遵守事項
- 受益者(誰であるか、変更の条件など)
- 信託終了時の処理(誰に信託財産を引き渡すかなど) など
信託契約の締結後、委託者から受託者へ信託財産の所有権を移転します。たとえば預貯金なら信託口座への振り込み、不動産なら信託登記の申請を行います。
受託者は形式上信託財産の所有者となりますが、信託契約の定めに従い、受益者のために信託財産を管理・運用する義務を負います。
(目次へ戻る)
民事信託を利用する際にかかる費用
民事信託を利用する際にかかる主な費用は、次のとおりです。
(目次へ戻る)
まとめ
民事信託は、認知症対策・資産運用・相続対策などの幅広い目的に利用することができます。
判断能力が低下する前に、将来に備えた対策として民事信託の利用を検討してみましょう。民事信託に関心がある方は、弁護士や司法書士に相談してください。
ゆら総合法律事務所代表弁護士。西村あさひ法律事務所・外資系金融機関法務部を経て現職。企業法務・ベンチャー支援・不動産・金融法務・相続などを得意とする。その他、一般民事から企業法務まで幅広く取り扱う。各種webメディアにおける法律関連記事の執筆にも注力している。