

NISAは、個人の資産形成を後押しすることを目的とした少額投資非課税制度です。運用益が非課税になるメリットがありますが、投資額を無理に増やすと、日々の生活に負担が生じる可能性があります。こうした状況は、いわゆる「NISA貧乏」と呼ばれることがあります。
この記事では、NISA貧乏の意味や陥る原因、無理なく投資を続けるためのポイントを解説します。
NISA貧乏とは
まずは、「NISA貧乏」という言葉の意味や注目された背景、実際の利用状況を確認しておきましょう。
「NISA貧乏」という言葉の意味
NISA貧乏とは、NISAへの投資に多くの資金を回しすぎた結果、日常生活に負担が生じる状態を指す言葉として使われることがあります。
たとえば、将来への不安から積立額を大きく設定し過ぎたり、食費や交際費を過度に削って投資資金を捻出したりするケースが考えられます。このような行動は、家計とのバランスを考えるうえで注意したい点の一つです。
NISAは、投資で得られた利益が非課税になる制度です。つみたて投資枠と成長投資枠があり、両枠をあわせて年間360万円まで投資できます。*1
資産形成に役立つ仕組みですが、投資には元本割れのリスクがあります。そのため、必要な生活費まで投資してしまうと、日々の暮らしに負担が生じる可能性があります。
NISA貧乏が注目された理由
2024年からNISA制度が拡充されたことで、非課税枠をどのように活用するかに関心が集まりやすくなりました。制度への関心が高まる一方で、非課税枠を無理に使い切ろうとするのではなく、家計に合った投資額を考えることも重要です。
NISAの利用状況
以下は、2025年12月時点におけるNISA口座の保有率をまとめたものです。
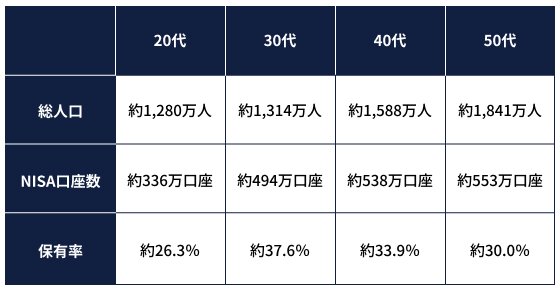
出所)総務省統計局「人口推計(2025年(令和7年)12月報」 金融庁「(別紙1)NISA口座の利用状況(令和7年12月末時点)」をもとに三菱UFJアセットマネジメント作成
総人口に対するNISA口座数の割合は、20代が約26.3%、30代が約37.6%です。NISA口座を保有している若年層は、年代別でそれぞれ3割程度となっています。
また、2025年中に一度も買付がなかったNISA口座の割合は、20代が約35.7%、30代が約29.0%となっています。NISA口座数自体は増加傾向にあるものの、口座を持っている場合でも、実際の投資状況や投資額は人によって異なります。*2
この結果を見る限り、「NISA貧乏」が若年層全体に広く当てはまる状況とは考えにくいでしょう。
ただし、中高年齢層も含め、投資と家計のバランスを考えることは重要です。
(目次へ戻る)
NISA貧乏に陥る主な原因
ここでは、NISA貧乏につながり得る主な要因を紹介します。
生活費や予備資金まで投資に回してしまう
投資は、当面使う予定のない余裕資金で行うことが基本とされています。生活費や急な出費に備えるお金まで投資に回すと、家計に影響が出る可能性があります。*3
たとえば、病気やケガの医療費、家電の故障、冠婚葬祭など、急な支出が発生することは少なくありません。十分な預貯金がない状態で投資をしていると、投資信託などの売却を検討せざるを得ない場合があります。そのときに相場が下落していれば、損失を確定することになる可能性もあります。
SNS等の情報に影響されて無理な積立をする
SNSや動画サイトなどでは、NISAの活用法に関する情報が多く発信されています。なかには、「最短で1,800万円の非課税投資枠を使い切るべき」といった、高い投資余力を前提とする意見が見られることもあります。*4
こうした情報を十分に確認しないまま、毎月の積立額を無理に引き上げたり、成長投資枠でスポット購入したりすると、家計に負担が生じる可能性があります。
適切な投資額は、収入や支出、資産状況、将来の予定などによって異なります。SNS等の情報に振り回されることなく、自分に合った投資額を冷静に見極めることが大切です。
(目次へ戻る)
NISA貧乏に陥りやすい人の特徴
NISA貧乏につながりやすい行動や考え方を確認していきます。
投資を最優先に考えている人
将来に備えて、投資に取り組むことは大切です。NISAは、人生を豊かにし、将来の選択肢を広げるための手段の一つでしかありません。日々の生活を過度に我慢する状態が続くと、投資そのものが目的化してしまう可能性があります。
NISAの非課税枠は大きくなりましたが、すべての人が上限まで投資する必要はありません。遠い将来の利益を優先するあまり、日々の楽しみや今しかできない経験を過度に我慢してしまうと、本来の資産形成の目的から外れてしまう可能性があります。
家計収支や資産状況を把握していない人
毎月の収入や支出、預貯金の残高を十分に把握できていない場合は、投資額の設定に注意したいところです。
家計の全体像が見えていないと、明確な根拠がないまま、感覚的に投資額を決めてしまうことがあります。その結果、収入や資産状況に対して投資額が過大になってしまう可能性があります。
まずは家計簿アプリなどを活用して、毎月の収入や支出の状況を確認しましょう。そのうえで、無理なく投資に回せる金額を判断することが大切です。
短期間で資産を増やしたいと考えている人
NISAは非課税で運用できる制度ですが、投資信託や株式には日々の値動きがあり、相場環境によっては評価額が下がることもあります。
短期的な成果を求めすぎると、投資額を急に増やしたり、リスクの高い商品に偏ったりする可能性があるため、注意が必要です。資産形成では、短期の値動きに振り回されず、長期的な視点で取り組むことが大切です。*5
(目次へ戻る)
無理なく投資を続けるためのポイント
無理なく投資を続けるには、次のポイントを意識するとよいでしょう。
まずは生活防衛資金を確保する
投資を始める前に、まずは生活防衛資金を確保しましょう。生活防衛資金とは、病気や失業、急な出費などに備えて手元に置いておくお金のことです。一般には、生活費の数ヵ月から1年分を一つの目安として、預貯金など流動性の高い形で確保しておくと安心につながりやすいでしょう。*6
生活防衛資金があれば、相場が下落したときにも慌てて売却するリスクを抑えやすくなります。投資資金とは別に、まとまった預貯金を準備しておくことが大切です。
家計に合わせて無理のない積立額を設定する
NISAの積立額は、家計の状況に合わせて設定しましょう。最初は月5,000円や1万円など、無理なく続けられる金額から始める方法も選択肢の一つです。投資に慣れてきたり、家計に余裕が出てきたりしたら、少しずつ増額を検討するのも一案です。
趣味や旅行の費用、交際費、資格取得などの自己投資も考慮し、貯金と投資のバランスを意識しながら、無理のない積立額を設定するとよいでしょう。
積立額は定期的に見直す
無理なく投資を続けるには、一度決めた積立額にこだわりすぎず、定期的に見直すことも重要です。
収入や支出は、時間の経過とともに変化します。昇給や副収入によって余裕が生まれることもあれば、住宅購入やこどもの進学などによって支出が増えることもあります。
家計に変化があったときは、積立額をそのままにしてよいか確認しましょう。余裕があれば増額を検討し、負担が大きい場合は減額や一時停止を選択肢に入れてもよいでしょう。
(目次へ戻る)
まとめ
NISA貧乏は、NISAへの投資を優先しすぎた結果、日常生活に負担が生じる状態を指す言葉として使われることがあります。SNS等の情報に影響され、生活費や予備資金まで投資に回してしまうと、家計に負担がかかりやすくなります。
無理なく投資を続けるには、生活防衛資金を確保したうえで、家計に合った積立額を検討することが重要といえるでしょう。NISAの非課税投資枠を使い切ることよりも、自分に合ったペースで長く投資を続けることを意識しましょう。
*1 出所)三菱UFJ銀行「NISA(少額投資非課税制度)」
*2 出所)金融庁「(別紙1)NISA口座の利用状況(令和7年12月末時点)」
*3 出所)金融経済教育推進機構「資産運用とは?」
*4 出所)三菱UFJ信託銀行「金利のある時代は「ロクヨン」投資がオススメです」
*5 出所)三菱UFJ銀行「第4章:投資の極意は長期・分散投資」
*6 出所)マネフィット「効率的に貯金する方法とは?事前準備や資産運用時の注意点を解説」